"¿Voy a poder comprar otra casa algún día?" "¿Voy a tener crédito de nuevo?" "¿Esto me va a perseguir para siempre?"
Ese miedo tiene sentido. La bancarrota es una decisión que se siente definitiva. Y en una cultura donde el historial crediticio es el pasaporte para todo —un apartamento, un carro, una hipoteca—, quedar sin crédito parece quedarse sin opciones.
Según datos de LendingTree, los residentes de Miami tienen en promedio $44,230 en deudas no hipotecarias. La deuda total de tarjetas de crédito en EE.UU. alcanzó un récord de $1.28 billones en 2026, con tasas de interés que llegaron al 19.58% en promedio, con muchas personas pagando hasta el 27% de APR. Cuando los pagos mínimos solo cubren los intereses y el saldo nunca baja, la bancarrota no es rendirse: es una herramienta legal diseñada exactamente para esta situación.
Y el crédito, al contrario de lo que el miedo sugiere, no termina con la bancarrota. Comienza a reconstruirse.
¿Cuánto tiempo permanece la bancarrota en tu historial crediticio?
La bancarrota Capítulo 7 permanece en el historial crediticio durante 10 años desde la fecha de presentación. La bancarrota Capítulo 13 permanece 7 años. Sin embargo, el impacto negativo de esas entradas disminuye con el tiempo a medida que se construye un nuevo historial positivo. La presencia de la bancarrota en el historial no impide obtener crédito: solo afecta las condiciones (tasa de interés, límites) durante los primeros años.
El Capítulo 7 puede permanecer en tu historial crediticio hasta por 10 años, mientras que el Capítulo 13 suele permanecer por 7 años. Esos son los máximos legales. Pero hay algo que los datos no dicen y que la experiencia de HHA Law con clientes en Miami confirma: las entradas más recientes tienen más peso que las antiguas.
Eso significa que un cliente que declaró bancarrota hace dos años pero ha tenido 24 meses de historial positivo tiene una foto crediticia muy diferente a alguien que declaró hace dos años y no ha hecho nada desde entonces. El tiempo por sí solo no reconstruye el crédito. Lo que se hace con ese tiempo sí.
El impacto real en tu score de crédito: lo que dicen los números
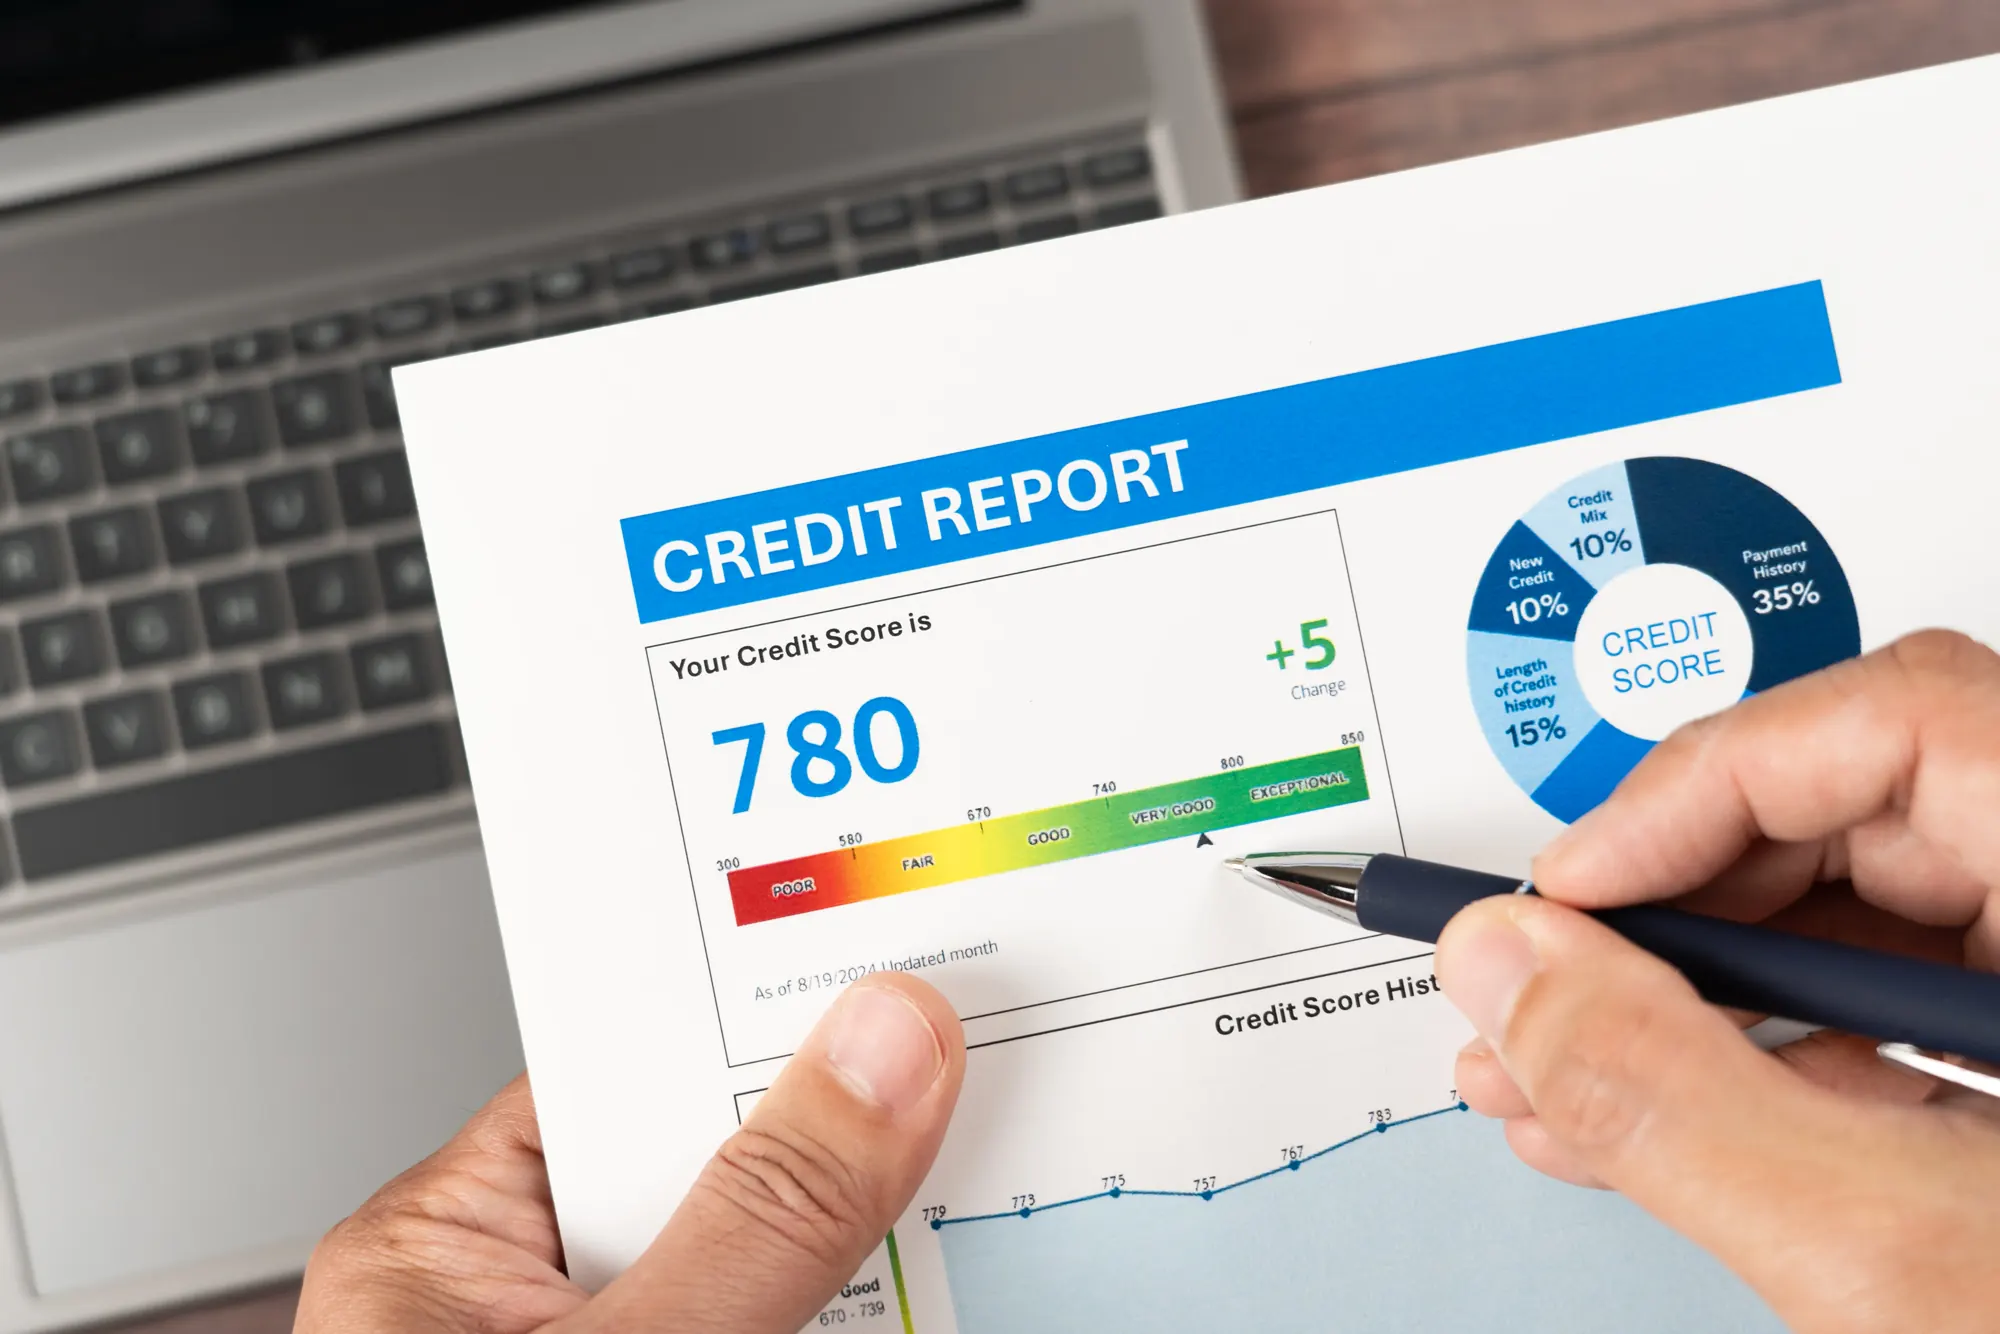
Justo después de una bancarrota, puedes esperar que tu puntaje de crédito caiga entre 200 y 300 puntos. Si tenías un score de 650, eso puede llevarte a 350-450. Si ya tenías el crédito destruido por meses de pagos atrasados y cuentas en cobro, la caída puede ser menor porque ya estabas en el fondo.
Esto es lo que pocas personas saben: para alguien que ya tiene el crédito en 500 después de un año de pagos atrasados, la caída adicional por la bancarrota puede ser de solo 50 a 100 puntos. Y lo que la bancarrota hace a cambio —eliminar las deudas inmediatamente— mejora la relación deuda-ingreso, que es uno de los factores principales del score.
Con el paso del tiempo y un nuevo historial de pagos positivo, las entradas negativas en tu informe de crédito, incluso la bancarrota, tienen menos impacto en tu puntaje. Las entradas más recientes tienen más peso, así que asegúrate de pagar tus cuentas actuales a tiempo.
La meta realista para 12 meses de reconstrucción activa: un score entre 600 y 650. A los 24 meses con estrategia consistente: 680 a 720. Esos números abren puertas reales.
Mito: "después de la bancarrota nunca más tendrás crédito"
Este es el mito más dañino que existe sobre la bancarrota y el que lleva a más familias hispanas en Miami a aguantar deudas aplastantes en lugar de usar la herramienta legal disponible.
La realidad es exactamente lo contrario. Las mismas compañías de tarjetas de crédito que anulaste en la bancarrota están ansiosas por darte crédito nuevamente porque ya no tienes deudas y pueden cobrarte una tasa más alta debido a tu puntaje de crédito.
Muchos clientes reconstruyen su situación financiera rápidamente: califican para nuevas tarjetas de crédito casi de inmediato y se vuelven elegibles para solicitar una hipoteca dentro de los dos años, según lo permitido por la ley.
Lo que sí es verdad: las condiciones del crédito que obtendrás inmediatamente después de la bancarrota serán menos favorables. Tasas de interés más altas, límites más bajos, la necesidad de un depósito en algunas tarjetas. Pero esas condiciones mejoran con cada mes de historial positivo que construyes. En 12 a 18 meses con estrategia correcta, las condiciones que obtienes son mucho mejores que las que tenías cuando estabas ahogando en deuda.
Mes 1–3: los primeros pasos para reconstruir
Estos primeros meses son los más críticos y los más frecuentemente desperdiciados porque nadie explicó qué hacer.
Verifica tu reporte de crédito. Tienes derecho a un reporte gratuito de cada uno de los tres burós principales: Equifax, Experian y TransUnion, en annualcreditreport.com. Verifica que todas las deudas descargadas en la bancarrota aparezcan con saldo $0 y estado "descargada en bancarrota". Los errores en esta etapa pueden dañar tu score durante años y son más comunes de lo que se cree.
Disputa los errores de inmediato. Si alguna cuenta descargada sigue apareciendo con saldo activo o en cobro, dispute ese error ante el buró correspondiente. Tienes derecho a hacerlo de forma gratuita bajo la Fair Credit Reporting Act.
Abre una cuenta de ahorros si no tienes una. Suena básico, pero tener una cuenta bancaria activa es el primer paso para la infraestructura crediticia. Muchos bancos ven el historial bancario antes de extender crédito.
No solicites crédito todavía. Cada solicitud de crédito en los primeros meses genera una consulta "hard" que reduce temporalmente el score. En este período, la prioridad es estabilizar, no expandir.
Mes 4–6: tarjetas aseguradas y hábitos nuevos
No todas las ofertas de tarjetas de crédito aseguradas son iguales. Hay instituciones crediticias creíbles que ofrecen tarjetas de crédito aseguradas, y hay otras que darán un límite de crédito bajo e impondrán tarifas excesivas.
Una tarjeta asegurada funciona así: depositas $200 o $500 como garantía, y ese depósito se convierte en tu límite de crédito. Usas la tarjeta para compras pequeñas y la pagas completa cada mes. El banco reporta ese comportamiento positivo a los burós de crédito, y tu score sube.
Las reglas de oro para esta etapa:
Nunca utilices más del 30% del límite disponible —idealmente, menos del 10%—. Este porcentaje de utilización es el segundo factor más importante en el score FICO después del historial de pagos.
Paga el saldo completo cada mes, nunca el mínimo. El mínimo acumula intereses. El saldo completo construye historial positivo sin costo de interés.
No abras más de una o dos tarjetas en esta etapa. La tentación de expandir rápido daña el score en lugar de subirlo.
Mes 7–12: préstamos, historial positivo y recuperación visible
En este período, el historial que construiste en los meses anteriores empieza a generar impacto medible. Si pagaste a tiempo durante seis meses, el score ya habrá subido entre 50 y 100 puntos desde el fondo.
Credit-builder loans. Algunas cooperativas de crédito (credit unions) y bancos ofrecen préstamos específicamente diseñados para construir historial crediticio post-bancarrota. El dinero del préstamo se deposita en una cuenta que no puedes usar hasta que terminas de pagarlo, pero cada pago se reporta positivamente. Al terminar, tienes el dinero ahorrado y seis a doce meses de historial positivo.
Pedir aumento de límite en la tarjeta asegurada. Muchos emisores de tarjetas aseguradas permiten solicitar conversión a tarjeta no asegurada y devolución del depósito después de 12 meses de uso responsable.
Verificar el score regularmente. Servicios gratuitos como Credit Karma o el monitor de crédito que ofrecen muchos bancos permiten seguir el progreso mes a mes. Ver el número subir es el combustible que mantiene la disciplina.
La mayoría de la gente no lo sabe, pero puede calificar para una hipoteca de la FHA solo dos años después de la bancarrota del Capítulo 7. Eso significa que quien declaró bancarrota hoy y sigue el plan correctamente, en dos años puede estar comprando casa. Esa no es la historia que el miedo cuenta, pero es la que confirman los números de los clientes de HHA Law en Miami.
Errores que frenan la recuperación del crédito post-bancarrota
Estos son los errores que identificamos con mayor frecuencia en clientes que no están progresando como esperaban:
Aceptar la primera oferta de tarjeta que llegue por correo. Los acreedores depredadores probablemente inundarán tu buzón con ofertas de crédito. Muchas de estas ofertas vienen con tarifas para todo, desde la activación hasta tarifas mensuales por solo tener la tarjeta. Con estas tarjetas, estarás cerca de tu límite incluso antes de usar la tarjeta. Leer la letra pequeña no es opcional.
Utilizar más del 30% del límite disponible. Este es el error más frecuente. Parece razonable usar el crédito disponible — para eso es. Pero el porcentaje de utilización impacta directamente el score. Alta utilización señala riesgo, aunque pagues puntualmente.
Solicitar múltiples créditos en el mismo mes. Cada solicitud genera una consulta hard. Múltiples consultas en poco tiempo señalan desesperación financiera y bajan el score.
No disputar errores en el reporte. Las deudas descargadas que siguen apareciendo activas son el error más costoso y el más fácil de corregir. Pero requiere acción activa.
Fresh start real: casos de familias en Miami que lo lograron
Carlos llegó a HHA Law con seis tarjetas de crédito desbordadas, deuda médica por $28,000 y un score de 511. Un año después de la descarga del Capítulo 7, tenía dos tarjetas aseguradas con historial limpio, un score de 624 y había precalificado para un préstamo de auto. A los dos años, tenía 668 puntos y estaba en proceso de solicitar una hipoteca FHA.
María declaró bancarrota bajo el Capítulo 13 después de que el wage garnishment le quitó el 25% de cada cheque durante cuatro meses. El automatic stay detuvo el embargo el mismo día que se presentó la petición. Completó su plan de 36 meses, reconstruyó su crédito sistemáticamente y salió con un score de 680 — 170 puntos más que el día que llamó a HHA Law.
Estos no son casos extraordinarios. Son el resultado de la herramienta legal correcta más el plan de reconstrucción correcto.
Si llevas meses evitando abrir cartas de cobradores, hay una salida legal que incluye un nuevo comienzo — no solo el alivio de hoy sino el crédito de mañana. ☎️ 305-614-1690
Preguntas frecuentes sobre bancarrota y crédito en Florida
¿Cuánto tiempo dura la bancarrota en mi historial de crédito?
El Capítulo 7 permanece hasta 10 años y el Capítulo 13 hasta 7 años. Sin embargo, el impacto negativo disminuye con cada mes de historial positivo nuevo. Muchas personas obtienen crédito razonable dentro de los primeros 12 meses post-descarga, y pueden calificar para hipoteca FHA a los 2 años del Capítulo 7.
¿Cuándo puedo comenzar a reconstruir mi crédito después de la bancarrota?
Puedes comenzar inmediatamente. Verificar tu reporte de crédito, corregir errores y abrir una tarjeta asegurada con uso responsable son los primeros pasos — y se pueden iniciar dentro del primer mes después de la descarga. Esperar es el error más frecuente y el más costoso.
¿La bancarrota afecta mi historial migratorio o proceso de ciudadanía?
La bancarrota es un proceso civil federal. No genera un récord criminal. En la mayoría de los procesos de ajuste de estatus e inmigración, una declaración de bancarrota no es un impedimento automático, aunque puede ser parte de la evaluación de viabilidad económica en ciertos casos. HHA Law puede evaluar ambos escenarios si aplica a tu situación.
¿Puedo comprar casa después de declarar bancarrota?
Sí. Para hipotecas FHA, el período de espera es de 2 años después de la descarga del Capítulo 7. Para hipotecas convencionales, el período es de 4 años. Si estás en un Capítulo 13 activo con buen historial de pagos, puedes calificar para FHA después de 12 meses en el plan con aprobación del tribunal. HHA Law coordina estos escenarios con sus clientes desde el inicio del proceso.
¿Quieres saber cómo la bancarrota puede darte un nuevo comienzo?
La consulta inicial es gratis y se atiende completamente en español.
Agendar consulta gratis